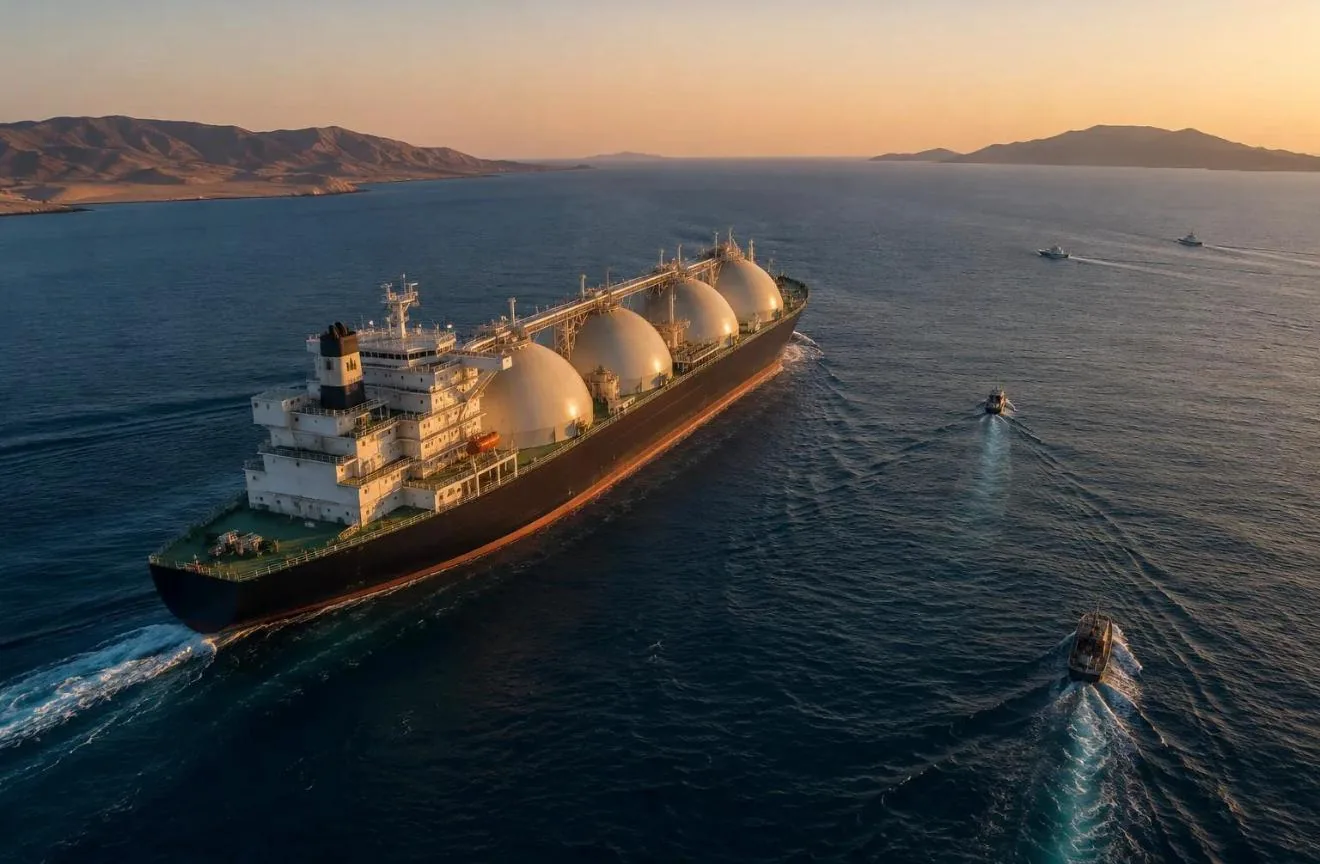
Depuis Doha, la crise énergétique européenne prend une tout autre dimension. À des milliers de kilomètres de Paris, dans les installations gazières du Qatar et dans les eaux étroites du détroit d’Ormuz, se joue aujourd’hui une partie du pouvoir d’achat des Français. Une réalité que nous avons encore trop tendance à regarder comme une affaire lointaine. Elle ne l’est plus.
Quand le détroit d’Ormuz tremble, c’est aussi la facture énergétique des Français qui bouge. La phrase peut sembler excessive. Elle ne l’est pourtant pas. En France, lorsque nous parlons du prix du gaz, nous regardons naturellement notre facture. Nous observons quelques euros supplémentaires, une mensualité qui augmente, un hiver qui risque de coûter plus cher. Nous nous demandons ce que fait le gouvernement, ce que décide Bruxelles ou pourquoi notre fournisseur augmente encore ses tarifs. Mais derrière ces quelques euros se cache désormais une immense chaîne géopolitique qui relie directement nos appartements à Paris, Lyon ou Marseille aux champs gaziers du Qatar, aux méthaniers qui sillonnent les océans et à cette étroite bande de mer séparant l’Iran de la péninsule Arabique : le détroit d’Ormuz.
Depuis que je vis à Doha, cette réalité me paraît encore plus frappante. Parce qu’ici, l’énergie n’est évidemment pas un sujet abstrait. Elle est partout. Elle structure l’économie du pays, ses relations internationales, sa diplomatie et une partie des équilibres stratégiques mondiaux. Et surtout, lorsqu’on regarde la situation depuis le Golfe, on comprend à quel point l’Europe a parfois cette étrange habitude de découvrir ses dépendances seulement lorsqu’une crise éclate.
Ce que cette hausse raconte
Les chiffres parlent d’eux-mêmes. Au 1er septembre, le prix repère du gaz en France a augmenté de 5,6 % en un mois. Depuis avril, la hausse approche 24 %. Pour les quelque six millions de ménages dont le contrat est indexé sur ce prix repère, la conséquence commence à devenir très concrète. Pour un foyer chauffé au gaz consommant environ 10 000 kWh par an, le niveau atteint en septembre représente, sur une année, environ une centaine d’euros supplémentaires par rapport au tarif précédent. Une centaine d’euros. Pour certains ménages, cela reste absorbable. Pour d’autres, qui additionnent déjà alimentation, logement, transports et électricité, cela compte.
Mais ce qui m’intéresse surtout est ce que cette augmentation raconte. Car elle n’est pas seulement énergétique. Elle est géopolitique. Depuis le début de la guerre au Moyen-Orient fin février, les marchés énergétiques ont été violemment secoués. Selon la Direction générale du Trésor, entre février et mars, le prix du Brent a bondi de 43 % et celui du gaz européen de 45 %. Pourquoi ? Parce que le détroit d’Ormuz s’est retrouvé au cœur de la crise.
Ormuz n’est pas simplement un nom que l’on entend dans les journaux télévisés lorsqu’il est question de l’Iran. C’est l’une des artères énergétiques du monde. Avant la crise, environ un cinquième du commerce mondial de gaz naturel liquéfié, le fameux GNL, transitait par ce passage. Imaginez maintenant qu’une artère de cette importance se bouche. Le gaz ne disparaît évidemment pas immédiatement des chaudières françaises. Les réserves existent. D’autres producteurs peuvent fournir une partie des volumes. Les négociants cherchent de nouvelles cargaisons. Les États peuvent puiser dans leurs stocks. Mais tout le monde se met à chercher le même produit au même moment. Et lorsqu’un produit devient plus rare alors que plusieurs continents en ont besoin, son prix augmente. C’est aussi simple — et aussi brutal — que cela.
Le Qatar, et le paradoxe européen
C’est ici que le Qatar entre en scène. En France, on connaît le Qatar à travers ses investissements, le sport, son rôle diplomatique et sa présence croissante sur la scène internationale. On mesure beaucoup moins ce qui constitue pourtant l’un des fondements de sa puissance : le gaz naturel liquéfié. Le Qatar partage avec l’Iran le gigantesque gisement North Field/South Pars, considéré comme le plus grand champ gazier au monde. Pendant des décennies, le pays a développé une industrie du GNL, des infrastructures et une flotte maritime capables d’approvisionner des économies situées à des milliers de kilomètres.
Et il prépare déjà l’avenir. Grâce aux différentes phases d’expansion du North Field, QatarEnergy prévoit de porter sa capacité de production de GNL, historiquement d’environ 77 millions de tonnes par an, à 142 millions de tonnes par an d’ici la fin de la décennie. Ces chiffres peuvent sembler abstraits. Ils ne le sont absolument pas. Car derrière ces millions de tonnes se joue une partie de la sécurité énergétique européenne.
Depuis l’invasion de l’Ukraine par la Russie en 2022, l’Europe a cherché à réduire massivement sa dépendance au gaz russe acheminé par gazoduc. C’était une décision stratégique majeure. Mais sortir d’une dépendance ne signifie pas devenir indépendant. Cela peut aussi signifier déplacer cette dépendance. Et c’est précisément là que commence l’un des grands paradoxes de la politique énergétique européenne.
Pour remplacer rapidement une partie du gaz russe, l’Europe s’est massivement tournée vers le gaz naturel liquéfié. Et principalement vers les États-Unis. En quelques années seulement, les États-Unis sont devenus de très loin le premier fournisseur de GNL de l’Union européenne. Leur poids dans les importations européennes a considérablement augmenté depuis 2021. Au deuxième trimestre 2026, 63,2 % du GNL importé par l’Union européenne provenait des États-Unis. Près de deux cargaisons sur trois.
Ce chiffre devrait à lui seul ouvrir un débat. Parce qu’il existe derrière cette nouvelle dépendance une contradiction que nous préférons parfois ne pas regarder. Une part importante du gaz américain provient de formations de schiste exploitées notamment grâce à la fracturation hydraulique. Or la France a interdit la fracturation hydraulique sur son territoire en 2011. Autrement dit, nous avons considéré que cette technique ne devait pas être utilisée chez nous, notamment en raison de ses risques environnementaux, mais nous importons aujourd’hui massivement du gaz provenant d’un système énergétique américain qui y a largement recours. Le paradoxe est pour le moins saisissant.
Mais il ne s’arrête pas là. Ce gaz doit ensuite traverser l’Atlantique. Avant cela, il doit être acheminé vers une installation de liquéfaction et refroidi à environ –162 °C afin de réduire considérablement son volume. Il est ensuite chargé dans un méthanier. Le bateau traverse l’Atlantique. À son arrivée en Europe, le GNL est déchargé dans un terminal méthanier, puis regazéifié avant de pouvoir être injecté dans le réseau. Extraction, transport, liquéfaction, traversée de l’Atlantique, regazéification : toutes ces opérations ont évidemment un coût. Elles consomment également de l’énergie.
Il serait toutefois inexact d’affirmer que le GNL américain est systématiquement plus cher que toute autre source de gaz : les prix varient selon les contrats, les conditions du marché et les périodes. Mais la question de fond demeure : avons-nous réellement gagné en souveraineté énergétique si nous avons simplement remplacé une dépendance excessive par une autre ?
Dans l’urgence de 2022, acheter massivement du GNL américain a permis à l’Europe de compenser rapidement une partie de la diminution des approvisionnements russes. C’était une réponse à une crise. Mais une solution d’urgence doit-elle devenir un modèle permanent ? La question mérite au moins d’être posée.
Vingt-sept ans, et un détroit à franchir
C’est précisément ici que la relation avec le Qatar prend tout son sens. En octobre 2023, QatarEnergy et TotalEnergies ont signé deux accords prévoyant la livraison en France de jusqu’à 3,5 millions de tonnes de GNL par an pendant vingt-sept ans. Les livraisons doivent commencer en 2026, au terminal méthanier de Fos Cavaou, dans le sud de la France.
Vingt-sept ans. À l’échelle de l’énergie, ce chiffre dit presque tout. Lorsque Paris et Doha parlent de gaz, ils ne raisonnent donc pas seulement sur le prix du mois prochain. Ils raisonnent sur plusieurs décennies. Un contrat de cette durée survivra à plusieurs gouvernements français, à plusieurs présidents de la République et probablement à de nombreuses crises internationales. C’est précisément ce que signifie la sécurité énergétique : anticiper, diversifier, construire des relations durables et surtout ne pas attendre qu’une crise éclate pour découvrir que l’on dépend trop fortement d’un fournisseur ou d’une route d’approvisionnement.
Mais la crise actuelle nous rappelle également une autre réalité. Vous pouvez posséder du gaz. Vous pouvez disposer d’immenses infrastructures permettant de le liquéfier. Vous pouvez avoir des clients prêts à l’acheter. Encore faut-il pouvoir l’expédier. Et la géographie du Qatar est implacable. Pour rejoindre les marchés européens ou asiatiques, les méthaniers qataris doivent franchir le détroit d’Ormuz. Il n’existe pas de gigantesque gazoduc permettant de contourner tranquillement cette zone et d’expédier les mêmes volumes vers l’Europe.
Voilà pourquoi ce qui se passe dans quelques dizaines de kilomètres de mer peut finir, quelques semaines ou quelques mois plus tard, sur la facture d’un ménage français. Et nous en avons actuellement la démonstration grandeur nature. QatarEnergy a dû prolonger des notifications de force majeure concernant certaines livraisons de GNL. Certains clients européens et asiatiques sont concernés. Ce n’est donc plus seulement une hypothèse théorique. La crise géopolitique devient une crise logistique. La crise logistique affecte le marché. Et les mouvements du marché finissent par toucher l’économie réelle.
Une carte maritime
C’est probablement l’une des principales leçons de ces dernières années. Pendant longtemps, notre sécurité gazière se dessinait essentiellement sur une carte de gazoducs. Aujourd’hui, elle se dessine aussi sur une carte maritime. Nous avons remplacé une partie des pipelines par des méthaniers. Et avec eux sont apparues de nouvelles vulnérabilités.
Un conflit au Moyen-Orient peut faire monter les prix européens. Une perturbation du détroit d’Ormuz peut réduire brutalement l’offre mondiale de GNL. Une hausse de la demande chinoise ou asiatique peut accroître la compétition pour les cargaisons disponibles. Une décision américaine sur ses capacités ou sa politique d’exportation peut avoir des conséquences sur le marché européen. Notre sécurité énergétique dépend donc désormais d’événements se produisant parfois à plusieurs milliers de kilomètres de nos frontières.
C’est un autre point essentiel : lorsqu’une cargaison de GNL est disponible sur le marché mondial, la France et l’Europe ne sont évidemment pas seules à la vouloir. Il y a la Chine, le Japon, la Corée du Sud, l’Inde et de nombreuses économies asiatiques dont les besoins énergétiques continuent d’augmenter. Une partie de la bataille énergétique mondiale se joue donc entre continents. Lorsque l’offre diminue, chacun cherche à sécuriser ses approvisionnements. Les prix montent. Et les cargaisons deviennent stratégiques.
C’est aussi pour cette raison que l’augmentation massive des capacités qataries dans les prochaines années est importante pour l’Europe. Plus le marché mondial disposera de fournisseurs importants et de capacités supplémentaires, plus les pays consommateurs pourront diversifier leurs sources d’approvisionnement. Car la véritable sécurité énergétique ne consiste pas à choisir un fournisseur unique supposé remplacer tous les autres. Elle consiste précisément à ne dépendre excessivement de personne.
Ne pas remplacer une dépendance par une autre
Depuis Doha, cette transformation apparaît avec une évidence particulière. Le Qatar n’est pas simplement un pays producteur qui vend une matière première. Il est devenu l’un des acteurs d’un nouvel équilibre énergétique mondial. L’Europe veut sécuriser son gaz. La Chine veut sécuriser le sien. L’Inde augmente sa consommation. Les États-Unis sont devenus un exportateur majeur. Et tous regardent les capacités de production disponibles pour les prochaines décennies.
Dans ce jeu, le Qatar dispose d’atouts considérables : des réserves gigantesques, des coûts de production compétitifs, des infrastructures développées, une expérience ancienne du GNL et une stratégie fondée largement sur des contrats de longue durée. L’Agence internationale de l’énergie estime que les perturbations d’Ormuz ont temporairement retiré près de 20 % de l’offre mondiale de GNL, provoquant en Europe comme en Asie les prix du gaz les plus élevés depuis la crise énergétique de 2022-2023. Voilà l’échelle réelle du problème. Et voilà pourquoi ce qui se passe aujourd’hui dans le Golfe devrait intéresser bien davantage les Français.
Nous commettons parfois une erreur en France : considérer les événements du Golfe comme des événements lointains. Ils ne le sont plus. Ils peuvent avoir des conséquences directes sur notre pouvoir d’achat, notre industrie et notre sécurité énergétique. Et c’est peut-être ce que cette nouvelle crise devrait enfin nous apprendre.
Notre facture de gaz ne dépend plus seulement de décisions prises à Paris ou à Bruxelles. Derrière le montant inscrit en bas de cette facture se trouve désormais une chaîne extraordinairement complexe. Il y a des champs gaziers, des terminaux, des méthaniers, des contrats signés pour vingt ou trente ans, des rapports de force entre puissances, des guerres, des choix environnementaux parfois contradictoires. Et un détroit.
Ce fameux détroit d’Ormuz dont beaucoup de Français ne sauraient probablement pas exactement montrer l’emplacement sur une carte mais dont les soubresauts peuvent pourtant finir jusque dans leur salon.
La leçon ne devrait donc pas être de remplacer une dépendance par une autre. Ni Moscou hier. Ni Washington demain. L’enjeu est de diversifier nos fournisseurs, nos routes d’approvisionnement et nos partenariats. Et dans cette nouvelle architecture énergétique mondiale, le Qatar occupe désormais une place stratégique pour l’Europe.
Depuis Doha, cette interdépendance saute aux yeux. Elle devrait surtout nous conduire à regarder différemment cette région du monde. Car l’énergie est redevenue ce qu’elle n’avait, au fond, jamais cessé d’être : un instrument de souveraineté, de puissance et de sécurité.
Et lorsque le détroit d’Ormuz tremble, il ne tremble jamais seulement au Moyen-Orient. Quelques semaines plus tard, quelque part en France, quelqu’un finit toujours par en payer une partie de la facture.
Sihem Souid